Choisir sa mutuelle santé : comment faire le bon choix de formule en fonction de ses besoins et quelles sont les étapes d'une recherche fructueuse ?
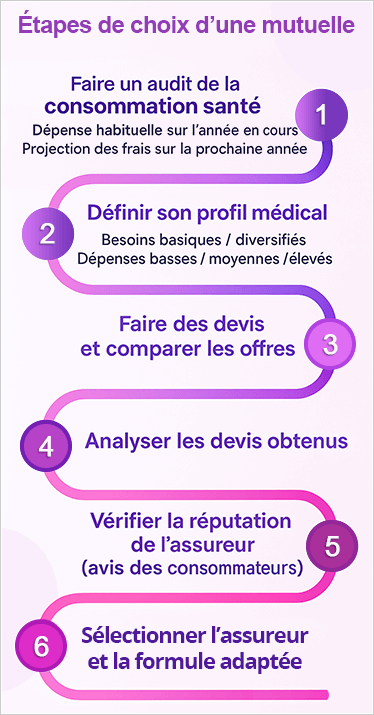
Choisir une mutuelle santé est nécessaire pour être bien remboursé et s’assurer d’une couverture santé complémentaire adaptée face à toute situation médicale imprévue. La méthode la plus appropriée est de suivre le processus illustré ci-dessus :
Ces étapes, mises bout à bout, représentent le chemin le plus court pour choisir une mutuelle répondant à tous les critères de qualité, comme l'absence de délai de carence, la modularité… Toutefois, le véritable déclencheur d’un bon choix de formule est la réalisation d’un devis comparatif sur un site comme « LesMutuellesPasCheres.com ». C’est là que vous trouvez l’ensemble des offres susceptibles de vous intéresser et il devient facile de les comparer sur un seul écran.
L’objectif d’un tel devis en ligne est de permettre une analyse complète avec le tri des formules en priorisant le prix pas cher ou l'efficacité des garanties, voire en trouvant l’équilibre entre les deux entre les deux pour les plus pointilleux.
Dans la suite, le comparateur donne plus de détails pour vous aider à optimiser votre sélection de formule santé en tenant compte de vos besoins de santé et de vos aptitudes financières.
Choisir sa mutuelle en 6 étapes : comment procéder pour réussir la sélection d'une formule adaptée à ses besoins et à prix pas cher ?
Les six étapes menant à un bon choix de mutuelle sont indiquées par le comparateur en raison de leur efficacité et de leur facilité d'application. Il est possible de les suivre dans cet ordre :
- Auditer sa consommation santé : il s'agit de lister les dépenses médicales enclenchant le besoin de choisir une formule santé pour les rembourser. Pour cela, il est bon de :
- Répertorier les remboursements réalisés durant les 12 derniers mois par la CPAM et votre mutuelle (si vous en avez une à résilier).
- Voir s'il y a des dépenses médicales n'ayant pas été remboursées afin de les compter parmi celles à garantir dans la mutuelle à prendre.
- Faire une projection des futurs besoins et dépenses de santé à prendre en compte au moment de sélectionner la prochaine mutuelle.
- Tenir compte des dépenses liées au confort médical pouvant vous intéresser et les compter parmi les besoins secondaires nécessitant des garanties adéquates pour les couvrir.
- Déterminer son profil médical et ses attentes : cette étape est réalisée sur la base de l'audit précédent. Elle permet de :
- Savoir le panel des besoins médicaux à couvrir :
- Besoins basiques et limités à un ou deux postes (exemple : hospitalisation + soins de ville).
- Besoins diversifiés (hospitalisation, optique, dentaire, audition, soin de ville, médecines parallèles…).
- Vérifier l'ampleur des dépenses à rembourser :
- Basses (cas des jeunes et des personnes en bonne santé). Dans ce cas, une formule avec des taux entre 100 et 120 % est suffisante.
- Moyennes (cas des clients ayant une famille ou voulant être bien couverts en cas de dépassements d'honoraires). Pour ce genre de situation, les formules avec des taux entre 125 et 200 % sont de bons choix. Il est même conseillé de voir celles avec des garanties supplémentaires pour accéder à un forfait prévu aux médecines douces, aux actes préventifs, au confort hospitalier, etc.
- Élevés (cas des seniors et des personnes ayant des maladies chroniques). Tant que vos moyens financiers le permettent, il vaut mieux opter pour l’une des formules avec des taux supérieurs à 250 % et avec le plus de forfaits pour rembourser les frais médicaux refusés par le régime de base. Il s’agit d’éviter de lésiner sur l’efficacité des garanties.
- Savoir le panel des besoins médicaux à couvrir :
- Demander des devis et les comparer (évaluation) : le plus simple est de passer par un ou deux comparateurs comme « LesMutuellesPasCheres.com », vu que cela permet d'obtenir les devis de plusieurs compagnies en toute transparence. Sinon, il est possible de s'adresser directement aux agences de 3 à 5 compagnies et à leurs commerciaux.
- Effectuer une analyse des devis : c'est une étape clé pour savoir quelle mutuelle est la meilleure à choisir. Il y a trois règles à respecter :
- Prendre son temps pour lire chaque devis. Il est possible de s'aider des tableaux détaillés affichés par les sites comparatifs.
- Scruter les points forts et les faiblesses de chaque offre et les confronter au résultat de l'audit et à vos besoins (étapes 1 et 2).
- Vérifier la réputation de chaque compagnie et les opinions à son sujet : pour y parvenir, il est possible de
- Lire les avis clients sur des plateformes spécialisées (exemple : Trustpilot)
- Chercher les classements des meilleures mutuelles de l'année.
- Sélectionner la compagnie et la formule de mutuelle la plus intéressante : c'est la dernière étape consistant à l'aboutissement du processus. Là, il est bon de :
- Préciser chez quelle compagnie adhérer et quelle formule prendre.
- Demander à obtenir les papiers à remplir pour le dossier d'adhésion ou prendre un rendez-vous dans une agence.
Le processus pour choisir une formule santé précédent ne peut être fructueux qu'en sachant bien analyser les devis des mutuelles. Les détails sont présentés ci-dessous.
Choisir sa mutuelle santé : comment bien analyser les devis des complémentaires santé pour savoir laquelle est la plus avantageuse pour soi ?
L'analyse des devis obtenus pour choisir votre mutuelle est basée sur 4 points essentiels, comme illustré ci-dessous :
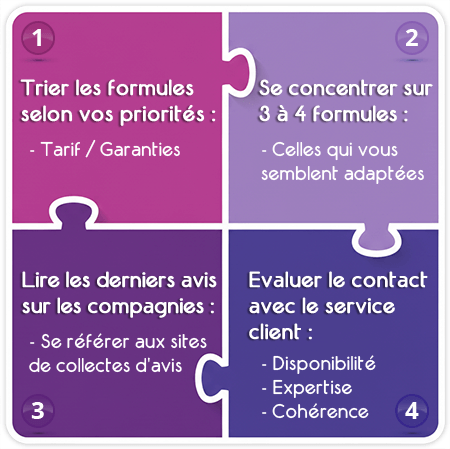
Ces 4 points sont inséparables et sont à réaliser systématiquement. Il suffit d’en rater un et le choix de formule risque d’être inadapté. Alors, prenez votre temps lors de les réaliser.
Pour aller plus dans le détail, l'analyse des devis comparatifs en vue d'un choix de mutuelle nécessite de :
- Faire le tri des formules proposées selon leurs concordances avec vos besoins : dans ce domaine, il y a deux types de priorités :
- Le tarif : il permet de restreindre le choix à une liste de formules entrant dans la fourchette de prix fixée par le client et correspondant à ses capacités financières. En aucun cas, il n'est bon de dépasser le montant maximum, au risque d'avoir des difficultés financières. Aussi, il n'est pas intéressant de descendre en dessous du minimum fixé, si le client veut garder un certain niveau d'efficacité et de qualité de la complémentaire santé.
- Les garanties : le mieux est de mettre en avant les formules capables de rembourser les frais médicaux identifiés lors de l'audit de la consommation santé.
À savoir, il est possible de faire un compromis entre le tarif abordable et les garanties recherchées afin d'optimiser votre choix de complémentaire santé.
- Se concentrer sur 3 ou 4 formules parmi toutes les offres obtenues : il s'agit de restreindre la liste des mutuelles à quatre au maximum afin de simplifier l'analyse des devis et de :
- Voir plus clairement les garanties proposées à travers chaque formule.
- Mieux distinguer les avantages et les inconvénients des propositions retenues.
À ce moment, il devient possible de voir clairement divers détails, dont :
- L'existence ou non de délais de carence (autant les éviter).
- La modularité des formules et la possibilité d'ajouter des packs optionnels pour renforcer certains remboursements, ou de choisir un niveau d'efficacité spécifique à chaque bloc de garanties (optique, audition…).
- Vérifier les derniers avis sur les compagnies sélectionnées : il s'agit de vérifier la réputation et les impressions des clients de chaque assureur, afin de déterminer sa fiabilité et sa capacité à donner satisfaction à ses adhérents. Pour cela, il est possible de :
- Voir les sites d'avis, mais aussi divers forums où les consommateurs laissent leurs commentaires.
- Poser des questions dans son entourage (le bouche à oreille).
À ce niveau, il est aussi possible de voir du côté des partenaires du comparateur « LesMutuellesPasCheres.com » qui ont de la notoriété et font partie des meilleures compagnies proposant des complémentaires santé en France.
- Évaluer le premier contact avec le service client de la compagnie : cela permet d'avoir un avis personnel sur la disponibilité du service client, son expertise et la cohérence des réponses (clarté, spontanéité, pas de détour dans les réponses…). Hormis cela, il est possible de :
- Demander une simulation de remboursement écrite en prétextant une dépense médicale prévue durant l'année d'adhésion.
- Voir s'il y a des gestes commerciaux (réduction, frais de dossier à la charge de la compagnie…), etc.
Choisir une mutuelle senior : quels sont les critères de qualité incontournables dans une complémentaire santé après 55 ans et durant la retraite ?
Le choix de la mutuelle santé pour le senior nécessite de vérifier absolument certains critères, comme la mutuelle sans délai de carence, d'être bien couvert en cas de maladie inopinée, compte tenu de la dégradation progressive de la santé à partir de 55 ans et tout au long de la retraite. Par la suite, il est bon de préférer une complémentaire santé caractérisée par :
- L'absence de limite d'âge à l'adhésion et de clause d’exclusion : une bonne mutuelle pour seniors et retraités n'impose jamais d'âge maximum à ses adhérents. Bien au contraire, elle permet d'assurer les personnes de 80 ans et plus.
Elle ne contient pas non plus de restriction, ni de détail dans le contrat pouvant aboutir à la résiliation tacite en cas de maladie redoutée entrainant des frais élevés. - Les garanties efficaces pour l'hospitalisation : le remboursement des admissions et chirurgies doit être assez élevé pour couvrir les dépassements d'honoraires et la chambre particulière.
- Le forfait pour les médecines douces : un montant de plus de 250 € est le signe d'une bonne complémentaire santé pour les plus de 55 ans.
- Le forfait auditif : le choix d'une mutuelle senior ou retraité qui couvre 1200 € ou plus par audioprothèse est nécessaire en raison de la baisse progressive de l'ouïe avec l'âge.
Ces critères sont les plus importants lors d'élire une formule adaptée après 55 ans et durant la retraite. Cela dit, il est possible d'obtenir plus d'informations sur comment choisir une mutuelle santé senior économique et efficace grâce aux conseils du comparateur.
Choisir une mutuelle santé : la notoriété est un critère solide pour identifier les bonnes compagnies aux meilleurs taux de satisfaction
La probabilité de choisir une bonne mutuelle santé pour pas cher augmente en se fiant au critère de la notoriété. Cette dernière se base sur le niveau de satisfaction client et les avis des consommateurs cumulés au fil des années. Pour cela, le comparateur s'en sert pour choisir la plupart de ses partenaires et élaborer son top 20 pour l'année 2026.
Vous pouvez jeter un coup d'œil sur la liste des partenaires du site « LesMutuellesPasCheres.com » indiquée, ci-jointe, en se basant sur le critère de notoriété et sur les retours d’expérience positifs.
|
|
Alptis Assurances : Elle cible l'ensemble des profils sans distinction et présente des formules efficaces pour couvrir les frais médicaux de ses assurés. |
|
|
April Santé : elle présente un large choix d'offres de mutuelles étudiées pour mieux rembourser les personnes de tous les âges et leurs familles. Les seniors en sont généralement satisfaits. |
|
|
La mutuelle MGC présente tout un assortiment de formules destinées aux assurés salariés, fonctionnaires, cheminots et professionnels libéraux. |
|
|
Swiss Life et son remboursement médical sont une référence en matière d'efficacité. Cette compagnie cumule majoritairement des avis positifs justifiant son choix parmi tant d'autres. |
|
|
Cegema Santé : Elle est gérée à 100 % par Swiss Life et propose aux assurés ses formules aux jeunes, familles et retraités. |
|
|
APIVIA Mutuelle : Elle crée des garanties médicales variées pour améliorer le remboursement des frais médicaux de chacun. |
|
|
Allianz Mutuelle : Son offre est modulable pour permettre un choix ajusté des niveaux de remboursements. |
|
|
Generali Santé : Ses formules pour seniors sont parmi les plus couvrantes. Elles sont aussi modulables pour permettre l’obtention d’une complémentaire santé à la carte. |
|
|
Mutuelle Aésio : Elle propose des formules adaptées aux différents profils d'assurés. Elle bannit totalement les délais de carence. Cette compagnie a gagné en notoriété et de la puissance au point d'absorber plusieurs autres mutuelles et devenir une référence en France. |




|
|
La mutuelle d’AXA propose un choix parmi 25 formules sous sa gamme « Ma Santé ». Elle cible des clients exigeants voulant des garanties efficaces et adaptées à des besoins variés ou spécifiques suivant les attentes des clients. |
|
|
ASAF de GIEPS : L'Association Santé et Action Familiale (ASAF) propose des contrats négociés aux meilleurs prix. Elle est parmi les plus appréciées par les retraités selon plusieurs avis. |
|
|
MIEL Mutuelle propose des remboursements médicaux qui atteignent 500 % de la BRSS au niveau de garantie le plus élevé. |


Choisir une mutuelle pas chère : votre âge et votre situation personnelle sont aussi des points décisifs lors de sélectionner une formule santé
L'âge, la composition du ménage, la région et le régime social interviennent tous lors du choix d'une mutuelle santé, puisqu’ils influent directement le tarif des formules et des garanties à prendre. Ainsi, il est possible de faire :
- Le choix d'une mutuelle jeune pour les personnes de moins de 25 ans.
- La sélection d'une complémentaire santé familiale pour les parents ayant un ou plusieurs enfants.
- Le choix d'une mutuelle de couple pour les adultes vivant à deux (mariés, pacsés, etc.).
- Le choix d'une mutuelle senior pour les plus de 55 ans et les retraités.
Maintenant, que vous êtes bien conseillé et savez vers quelles compagnies vous tourner, demandez vos devis comparatifs en ligne et choisissez la mutuelle la plus adaptée à vos besoins.